
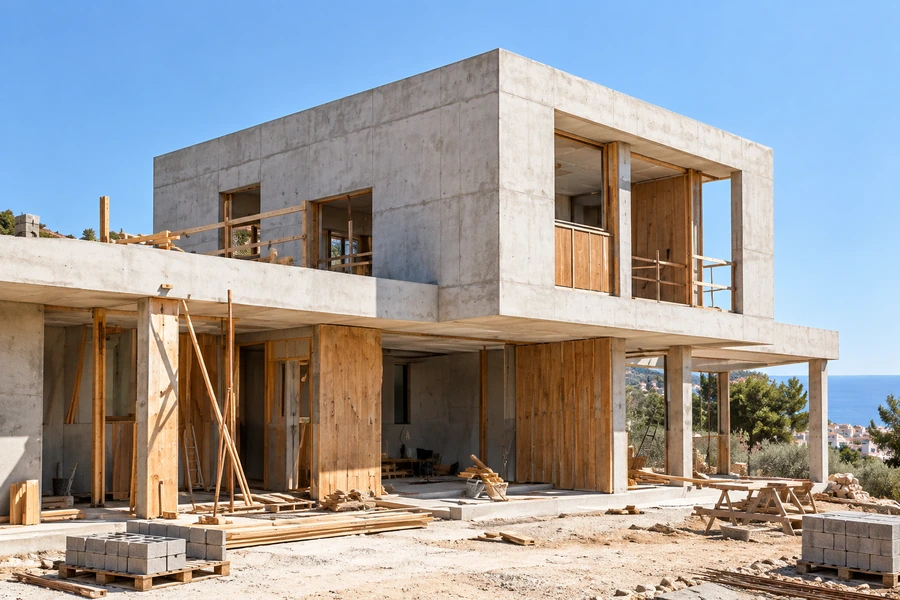
La declaración de obra nueva permite documentar jurídicamente un edificio sobre una finca y solicitar su inscripción. Puede describir una obra en construcción o una obra terminada. No concede licencia, no corrige por sí misma una actuación urbanística irregular y no debe confundirse con el certificado final que firman los técnicos.
Para preparar la escritura, el trabajo más útil consiste en hacer coincidir tres relatos: lo autorizado, lo construido y lo que se describe. Superficies, plantas, anexos y posición del edificio deben resultar reconocibles en el expediente. Una discrepancia detectada antes de reservar la cita suele ser más fácil de organizar que otra descubierta cuando también depende de la firma una operación financiera.
En construcción y terminada: dos estados distintos
El artículo 28 de la Ley de Suelo distingue ambos supuestos. Para una obra en construcción se acredita la autorización administrativa que corresponda y el ajuste de su descripción al proyecto mediante certificación técnica. En la terminada se incorpora la acreditación de finalización y los restantes documentos exigibles para su entrega y uso.
Si ya declaraste la obra durante la construcción, no empieces suponiendo que basta con archivar el certificado final en casa. Pregunta a notaría qué documentación y formalización necesita la constancia de terminación de esa finca concreta. El expediente previo, las modificaciones y la situación registral importan.
Si no existe declaración anterior, prepara el recorrido completo. La notaría puede revisar la documentación disponible antes de que estén emitidos todos los certificados, indicándote qué elementos faltan para autorizar la escritura que necesitas.
Prepara un expediente identificable
Empieza por la titularidad del terreno, los datos registrales y la referencia catastral. Añade proyecto, autorización de las obras, descripción técnica y planos actualizados. Para la obra terminada, incorpora la documentación de cierre, ocupación y eficiencia energética que resulte exigible. La lista final debe adaptarse al caso, no copiarse de una vivienda situada en otra comunidad.
| Bloque | Qué debe permitir comprobar |
|---|---|
| Titular y finca | Quién declara, con qué facultades y sobre qué inmueble. |
| Autorización y proyecto | Qué actuación fue aprobada y cómo se describe. |
| Terminación | Qué edificio está acabado y qué documentación lo acredita. |
| Geometría | Superficies, plantas, anexos y posición de la construcción. |
| Entrega y uso | Requisitos documentales aplicables al inmueble terminado. |
| Fiscalidad | Actos documentados, base, tipo aplicable y presentación. |
El certificado final y el expediente de cierre alimentan este proceso, pero no sustituyen toda la carpeta. Antes de encargar un duplicado, confirma si el técnico ya entregó el documento dentro del Libro del Edificio y si su versión es la definitiva.
Las coordenadas describen dónde está la construcción
El artículo 202 de la Ley Hipotecaria exige identificar mediante coordenadas la porción de suelo ocupada por la edificación. Esa huella no es necesariamente igual a la suma de superficies construidas de todas las plantas. Una casa de dos niveles puede ocupar menos terreno que su superficie total construida.
Encarga la información geométrica a quien pueda prepararla correctamente y coordinarla con el expediente. Si la huella parece salirse de los límites representados, hay que estudiar el origen de la discordancia: medición, representación de parcela, descripción anterior o posición efectiva de la obra.
No cambies un número para que los documentos «cuadren». Conserva la explicación técnica y el procedimiento de corrección que corresponda. Si la duda se refiere a lo permitido, vuelve a la información urbanística de la parcela; si se refiere a la geometría o titularidad, identifica ese problema por separado.
Registro y Catastro no son el mismo trámite
La escritura autorizada, su presentación y la inscripción son hitos distintos. Conserva el justificante de presentación y revisa el resultado, incluidas las posibles peticiones de subsanación. «Está en notaría» no informa de si la construcción ya aparece inscrita en su estado final.
El Catastro mantiene información descriptiva y cartográfica con una función diferente. Pregunta quién comunica la alteración correspondiente y qué comprobación posterior harás. No presupongas que entregar una copia de la escritura a un interviniente actualiza inmediatamente todos los sistemas.
Tras completar las gestiones, contrasta dirección, referencia, superficies y anexos en los documentos resultantes. Puede haber diferencias justificadas entre magnitudes que se miden de forma distinta; lo necesario es entenderlas y detectar errores reales. La coincidencia de un dato fiscal no equivale a una conclusión sobre la legalidad urbanística.
Qué gastos reservar y qué base no debes confundir
Separa honorarios o trabajos técnicos adicionales, notaría, Registro, gestión y tributación aplicable. Solicita presupuestos con alcance: obtener una certificación que falta es distinto de corregir una discrepancia geométrica. No tomes una provisión inicial de fondos como factura definitiva.
Para la declaración, el artículo 70.1 del Reglamento del ITP y AJD establece una regla de base vinculada al coste de la obra declarada. No debes trasladar automáticamente el valor de venta conjunto del terreno y la casa. El asesor debe concretar la base, los actos gravados, la normativa territorial y el tipo vigente en la fecha del otorgamiento.
Un ejemplo exclusivamente aritmético: si la base determinada para un acto fuera 180.000 € y su tipo aplicable fuera el 1 %, la cuota resultaría 1.800 €. Ni esa base ni ese tipo representan una tarifa nacional. Si hay otros actos, como división horizontal, necesitan su propio análisis. Mantén los gastos dentro del presupuesto completo de la casa.
Una discrepancia que conviene resolver antes de firmar
Imagina que el proyecto y el certificado describen vivienda y porche, pero el borrador de escritura incorpora el porche como superficie interior cerrada. El propietario reconoce la diferencia al revisar los planos. La solución es que notaría y técnico aclaren la descripción y, si procede, corrijan el borrador antes del otorgamiento.
Si el porche se cerró realmente durante la obra, ya no es solo un error de transcripción. Hace falta valorar la modificación, sus autorizaciones y la documentación final. La declaración no convierte una obra distinta en la autorizada por el simple hecho de describirla.
También puede faltar la acreditación del régimen de garantías. Coordina pronto esa cuestión con el técnico, asegurador y notaría, apoyándote en la guía sobre seguro decenal del autopromotor, especialmente si contemplas vender.
Cierra el trámite con documentos de resultado
Antes de firmar, revisa nombres, titularidades, finca, superficies, anexos y estado de terminación. Después conserva escritura, justificantes tributarios, presentación registral y documentación final de inscripción o subsanación. Asigna quién recibe notificaciones si estarás fuera.
La lógica de separar partidas y fechas de los gastos de adquisición también ayuda aquí, aunque la declaración es un acto distinto de una compraventa. Indica dónde está tu casa y si la obra ya figura en construcción o terminada. Añade qué documentación tienes y qué discordancia o gestión necesitas ordenar.
Fuentes y referencias
- Ley de Suelo y Rehabilitación Urbana, artículo 28
- Ley Hipotecaria, artículo 202
- Reglamento ITP y AJD, artículo 70
Fuentes consultadas el 19 de septiembre de 2026. La documentación de tu inmueble y las reglas de tu municipio concretan qué se aplica a tu caso.
