
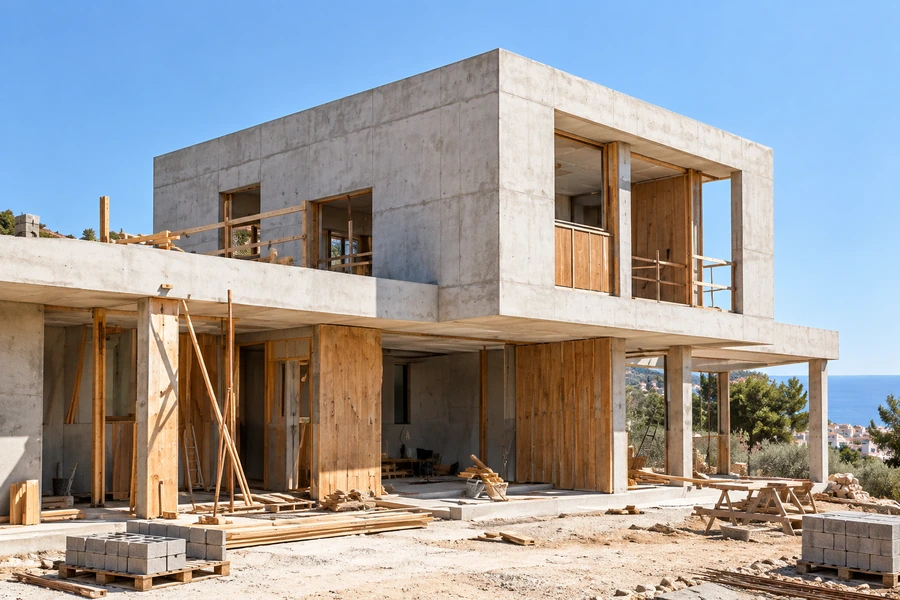
Construir para ti no significa quedar automáticamente fuera del seguro decenal. La ley contempla una excepción para el autopromotor individual de una única vivienda unifamiliar para uso propio, pero hay que comprobar que el caso concreto encaja. Además, vender dentro del periodo legal abre otra cuestión.
Conviene resolverlo al principio de la promoción, junto con la documentación técnica y la posible contratación del seguro. Esperar a la escritura de venta puede dejar poco tiempo para reconstruir evidencias de una obra terminada o estudiar una cobertura que no estaba prevista.
Qué protege la garantía decenal
La garantía decenal regulada en la LOE, artículo 19, se refiere a determinados daños materiales de origen estructural que comprometen directamente la resistencia mecánica y estabilidad del edificio. No es una cobertura general de cualquier desperfecto que aparezca durante diez años.
Una puerta mal ajustada, una avería de un equipo y un daño estructural no se clasifican por igual solo porque surjan en una casa nueva. La causa y las consecuencias necesitan valoración. Tampoco conviene confundir esta garantía con el seguro del hogar, la responsabilidad civil del constructor o una cobertura de riesgos durante la obra.
Para entender otros defectos, consulta las garantías de obra nueva. Los periodos de responsabilidad por daños y los plazos para ejercitar acciones son cuestiones distintas: el nombre «decenal» no autoriza a esperar diez años desde que descubres un problema.
La excepción requiere tres elementos juntos
La disposición adicional segunda de la LOE establece la exigencia para edificios cuyo destino principal sea vivienda y contempla el supuesto del autopromotor individual, una única vivienda unifamiliar y uso propio. No basta con cumplir solo una parte de esa descripción.
Una promoción para vender, varias viviendas o una estructura de propiedad particular merecen un análisis propio. La expresión comercial «autopromoción» no decide por sí sola el resultado. Antes de basar el presupuesto en una exención, contrasta la operación completa con el notario y el asesor que revise tu documentación.
La excepción a constituir esta garantía no borra las obligaciones técnicas ni las responsabilidades que puedan corresponder por la edificación. La casa sigue necesitando proyecto, controles y ejecución adecuados. Ahorrar una prima no debe confundirse con poder prescindir de pruebas o documentación de obra.
Qué cambia si vendes antes de completar diez años
Para una transmisión entre vivos dentro del periodo previsto, la LOE contempla la contratación de la garantía por el tiempo restante, salvo la excepción que exige acreditar el uso propio y la exoneración expresa del adquirente. No es una liberación que el vendedor pueda escribir unilateralmente.
Escenario ilustrativo: una persona construye para vivir, ocupa la casa y cuatro años después necesita mudarse por trabajo. Si el periodo aplicable empezó cuatro años antes y no concurre otra particularidad, la cuestión sería el tramo restante hasta completar diez años, no abrir automáticamente diez nuevos desde la venta.
El expediente debe permitir determinar el inicio del periodo y documentar la situación. El comprador debe comprender cualquier exoneración que se plantee, y la notaría comprobar sus requisitos. Si interviene financiación, sus condiciones también deben revisarse: no supongas que una solución registral obliga al banco a aceptar la operación.
La guía sobre declaración y registro de obra nueva sitúa estos documentos dentro del cierre inmobiliario. Cuando sea una compra a un promotor, consulta además qué revisar en una vivienda de obra nueva.
Por qué el control técnico se organiza antes
Para estudiar una cobertura, la aseguradora necesita información del riesgo que va a asumir. El alcance concreto de informes, inspecciones y control técnico debe acordarse con ella o con su mediador. No existe una respuesta útil basada únicamente en «la casa tiene tantos metros».
Un organismo de control técnico, cuando se requiere en la propuesta, no sustituye a la dirección facultativa. Son cometidos que deben coordinarse. La necesidad de una determinada intervención y sus condiciones no se resuelve suponiendo que cualquier OCT sirve para cualquier póliza.
Con la estructura a la vista se pueden documentar fases que después resultarán difíciles de observar. Si la obra ya está terminada, puede ser necesario estudiar pruebas, documentación o condiciones adicionales, y la aceptación no está garantizada. Por eso la consulta aseguradora debe llegar antes de decidir que todo se resolverá al final.
Cómo leer una propuesta de cobertura
| Elemento | Qué permite entender |
|---|---|
| Edificio y uso | Qué riesgo se está describiendo realmente |
| Capital y alcance | Qué importe y daños quedan cubiertos |
| Fechas | Cuándo comienza y termina la cobertura |
| Exclusiones y franquicias | Qué parte del riesgo queda fuera o a tu cargo |
| Control técnico | Informes, inspecciones y costes asociados |
| Prima y gastos | Total de la operación y calendario de pago |
| Documentación final | Qué acredita la cobertura ante terceros |
La Ley de Contrato de Seguro, artículo 8, exige información de póliza sobre riesgo, cobertura, exclusiones, suma, prima y duración. Una cifra orientativa por correo no debe confundirse con la aceptación definitiva y sus condiciones.
La prima tampoco es necesariamente todo el presupuesto relacionado. Separa inspecciones, informes y otros servicios externos, indicando quién los contrata. Lleva los importes confirmados al presupuesto de construcción; el porcentaje de otro proyecto no describe tu riesgo ni tu oferta.
Conserva una historia comprensible de la casa
Reúne proyecto y cambios, agentes intervinientes, resultados de control, documentación de recepción y condiciones del seguro. Si surge una incidencia, ese conjunto facilita reconstruir qué se diseñó, qué se ejecutó y en qué momento.
La fecha del documento final y la recepción de obra no deben confundirse automáticamente al calcular periodos. Si existen reservas, subsanaciones o dudas sobre el comienzo, determina el cómputo con la documentación del caso en vez de contar desde la mudanza.
Al elegir empresa, incluye la colaboración documental entre los criterios de comparación de constructores. Una oferta que no aclara cómo entrega información importante puede complicar el cierre aunque los trabajos visibles parezcan correctos.
Decide con tu uso previsto y una posible venta a la vista
La pregunta inicial debe describir promotor, número de viviendas, uso, estado de la obra y posibilidad de transmisión. Con esos datos se puede estudiar el encaje legal y la alternativa aseguradora. La respuesta no debería reducirse a una etiqueta de autopromotor.
En Cuéntanos tu proyecto puedes indicar si aún estás diseñando, si la obra comenzó o si ya tienes una casa terminada. Añade si el objetivo es uso propio o venta, porque cambia el momento y la documentación de la consulta.
Fuentes y referencias
Fuentes consultadas el 19 de septiembre de 2026. La documentación de tu inmueble y las reglas de tu municipio concretan qué se aplica a tu caso.
