
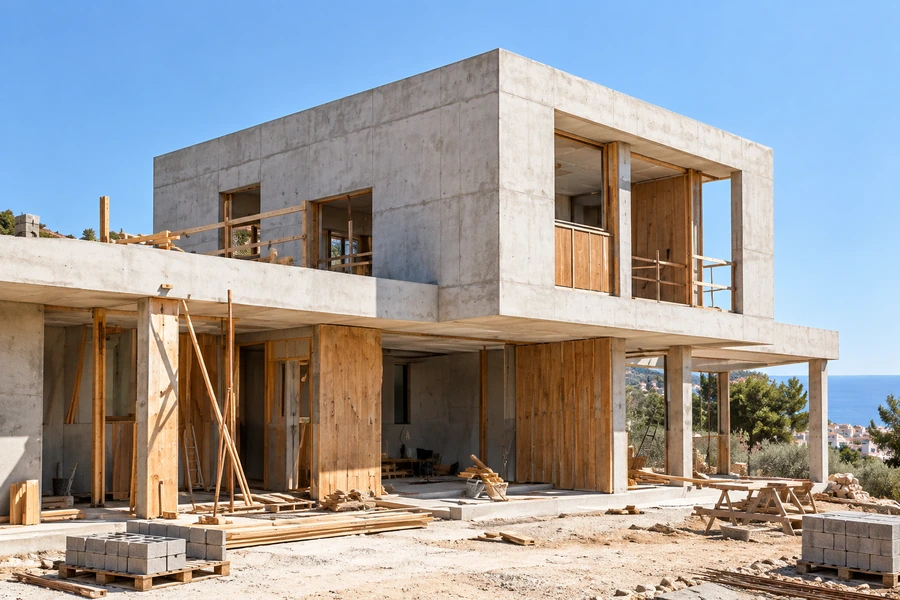
Una hipoteca autopromotor puede financiar la construcción de tu vivienda mediante disposiciones vinculadas al avance de la obra. El importe aprobado no equivale necesariamente al dinero disponible desde el primer día. Por eso, además de calcular cuánto te prestan, necesitas comprobar si puedes pagar cada factura antes de recibir la siguiente disposición.
La preparación tiene dos caras: demostrar que el proyecto puede ejecutarse y demostrar que tu economía soporta su financiación. Un terreno valioso no sustituye a los ingresos necesarios para devolver el préstamo. Tampoco un presupuesto de construcción completo evita un desfase entre el calendario del constructor y el mecanismo de pago del banco.
Separa terreno, proyecto y capacidad de pago
Reúne la escritura y situación registral de la parcela, la información urbanística, el proyecto, la licencia que corresponda y un presupuesto identificable. La entidad concretará sus requisitos y qué cargas admite. No compres una finca basándote en que la publicidad de una hipoteca menciona financiación de autopromoción.
Como ejemplo de producto, la información de Bankinter sobre autopromotor, consultada el 19 de septiembre de 2026, describe terreno inscrito, documentación del proyecto y disposiciones por etapas. Sus condiciones comerciales pertenecen a esa entidad; no son requisitos ni porcentajes garantizados para todo el mercado.
En paralelo, prepara ingresos acreditables, deudas, ahorro disponible y compromisos familiares. La revisión del terreno antes de comprar debe mantenerse separada de la aprobación financiera: que un banco estudie la operación no demuestra por sí solo que la parcela sirva para la casa prevista.
Aclara sobre qué importe se calcula la financiación
Cuando una oferta menciona un porcentaje, pregunta por el denominador: tasación en una situación determinada, presupuesto aceptado, inversión elegible o alguna combinación. Dos porcentajes iguales pueden producir importes distintos. Solicita la cifra máxima y las condiciones de cada disposición por escrito.
La tasación, el coste del constructor y el presupuesto total responden a preguntas diferentes. Terreno, honorarios, tributos, conexiones, jardín y financiación deben quedar visibles en el presupuesto completo de la casa, aunque alguna partida no se financie con el producto propuesto.
Distingue también el valor del terreno que ya tienes del efectivo disponible. Aportar una parcela puede ser relevante para la estructura de la operación, pero no paga una factura que vence mañana. La hoja de tesorería solo debe contar dinero utilizable en la fecha necesaria.
Une el calendario del constructor al del banco
Pregunta qué evidencia exige la entidad para liberar fondos: certificación, valoración del avance, visita u otros documentos contractuales. Identifica quién los produce, quién los revisa y cuánto margen operativo debes prever. No interpretes una certificación técnica como una orden automática de transferencia.
Después coloca al lado los vencimientos del contrato de obra. Un proveedor puede pedir un anticipo de fabricación antes de que el material se incorpore al edificio; ese pago no tiene por qué encajar en el mismo momento financiable. Es una dependencia que debe resolverse antes de confirmar el pedido.
La guía de certificaciones y pagos de obra permite revisar mediciones y anticipos. Para la hipoteca, añade otra columna: importe que el banco permitirá disponer, documentación pendiente y fecha de disponibilidad confirmada. Así distingues trabajo aprobado, factura vencida y dinero recibido.
Un ejemplo de caja que descubre un déficit temporal
Modelo docente, no oferta bancaria ni coste de mercado: una familia ya tiene el terreno y prevé pagos de 300.000 €, con los impuestos presupuestados incluidos. Supone un préstamo de 210.000 € y 90.000 € de efectivo propio. Para simplificar, la tabla agrupa los pagos y las disposiciones al cierre de cuatro etapas; no incorpora una reserva extraordinaria.
| Etapa | Pagos acumulados | Préstamo dispuesto acumulado | Efectivo propio utilizado |
|---|---|---|---|
| Preparación | 50.000 € | 0 € | 50.000 € |
| Estructura | 150.000 € | 70.000 € | 80.000 € |
| Instalaciones y acabados | 250.000 € | 150.000 € | 100.000 € |
| Cierre | 300.000 € | 210.000 € | 90.000 € |
El reparto final cuadra, pero la tercera etapa exige 10.000 € más de los disponibles. Dentro de cada etapa el pico puede ser mayor si las facturas se pagan antes de la disposición. Añade fechas reales antes de concluir que el desfase está cubierto.
Las soluciones deben estar acordadas: más ahorro disponible, otra secuencia de pagos aceptada o una financiación adicional evaluada. No presupongas que el banco ampliará el préstamo ni que el constructor financiará el retraso. Repite el cálculo con una disposición demorada y una partida encarecida.
La carencia cambia la cuota, no elimina el coste
Una fase de carencia puede reducir la cuota mientras construyes, pero hay que saber qué se aplaza. El Banco de España explica que, si solo pagas intereses, el principal no disminuye; si se difieren ambos, los intereses pueden acumularse y aumentar la deuda.
Pide simulaciones de la cuota durante y después de la construcción, con las hipótesis del préstamo. Comprueba si el interés se calcula sobre capital dispuesto y qué costes adicionales contempla el contrato. Una cuota inicial pequeña no resume la obligación de los años siguientes.
Incluye alquiler temporal, seguros, visitas de valoración y el coste de una ampliación de plazo si fuera necesaria y acordada. Para comparar ofertas, utiliza los mismos supuestos de disposición y duración; cambiar simultáneamente importe, calendario y productos asociados hace poco informativa la comparación.
Revisa la oferta y sus condiciones de salida
Para operaciones dentro del ámbito de la Ley 5/2019, la información precontractual y el asesoramiento notarial forman parte del proceso. Su artículo 14 fija una antelación mínima de diez días naturales para la documentación indicada, incluida la FEIN. Confirma el régimen y calendario aplicables a tu operación antes de reservar la firma.
Revisa también plazo para disponer, documentación final, amortización, cambios de proyecto y consecuencias de retrasos. Una mejora de acabados aprobada por ti no modifica automáticamente el límite financiado. Antes de comprometerla, comprueba su impacto con quien lleva la obra y la financiación.
Presenta una solicitud que pueda contrastarse
Entrega una carpeta con parcela, proyecto, licencia, presupuesto, calendario, ahorro y situación de ingresos. Una oferta de constructor con exclusiones amplias hará más frágil el análisis; utiliza la guía para comparar presupuestos de construcción y deja visibles los importes provisionales.
Por último, identifica qué exige el banco al terminar y coordínalo con los documentos de cierre de obra. Describe tu parcela, presupuesto y fase del proyecto, indicando si buscas preparar la construcción y su calendario de pagos. La consulta permite ordenar el proyecto; la decisión crediticia corresponde a la entidad que estudie tu solicitud.
Fuentes y referencias
- Bankinter: funcionamiento de la hipoteca autopromotor
- Banco de España: período de carencia
- Ley 5/2019: contratos de crédito inmobiliario
Fuentes consultadas el 19 de septiembre de 2026. La documentación de tu inmueble y las reglas de tu municipio concretan qué se aplica a tu caso.
