
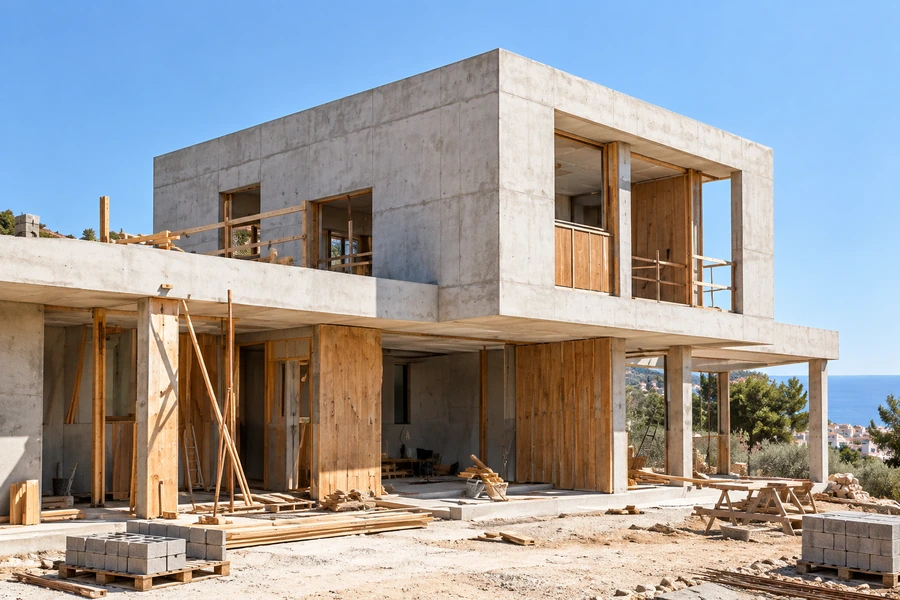
Un préstamo promotor se negocia sobre un proyecto y su capacidad de devolver la financiación. Para preparar la operación necesitas conectar suelo, permisos, presupuesto, ventas, recursos propios y tesorería. El importe que falta al restar capital al coste total es solo el comienzo: también importa cuándo se puede disponer y qué condiciones deben mantenerse.
Un expediente convincente permite seguir el recorrido de cada euro desde la compra del suelo hasta la cancelación de deuda. Si una hipótesis depende de una autorización, de una preventa o de una aportación futura de socios, debe aparecer identificada. Presentar esa incertidumbre con claridad hace más útil la negociación que esconderla dentro de una cifra global.
Define la operación que devolverá el préstamo
Explica si construirás para vender unidades, transmitir el edificio completo o mantenerlo en alquiler. Cambian el calendario de ingresos, el riesgo comercial y la salida de la financiación de construcción. Si la estrategia es patrimonialista, el análisis de build to rent añade estabilización y explotación antes de una posible refinanciación.
Identifica prestatario, propietario del suelo, socios, equipo gestor y garantías propuestas. Una sociedad recién constituida no tiene el mismo historial que sus accionistas; describe qué experiencia y recursos aporta cada parte y qué compromisos están documentados.
Antes de discutir la financiación, comprueba que el esquema inmobiliario tiene sentido mediante el análisis de viabilidad de la promoción. El crédito no corrige por sí solo una superficie vendible mal calculada ni una demanda insuficiente para el producto diseñado.
Presenta suelo y permisos con su estado real
Separa propiedad adquirida, opción, negociación y compraventa condicionada. Adjunta documentación de titularidad, cargas, ordenación, obligaciones urbanísticas y accesos. El nombre comercial «solar listo» no describe qué decisiones siguen abiertas.
Para el proyecto, distingue documentación elaborada, presentada y aprobada. Marca qué falta para iniciar, ejecutar y entregar. En vez de ofrecer una fecha única, incorpora dependencias y responsables. La previsión financiera debe moverse cuando se retrasa el hito que permite comenzar.
Organiza también las facultades societarias. El artículo 160 de la Ley de Sociedades de Capital incluye la adquisición de activos esenciales entre las competencias de la junta. La revisión jurídica debe identificar las aprobaciones y poderes aplicables a la compra, financiación y garantías concretas, sin asumir que una misma firma basta para todo.
Haz trazable el coste pendiente de ejecutar
Una cifra de obra necesita planos, mediciones, calidades, exclusiones y fecha de referencia. Separa contratos cerrados, ofertas vigentes, provisiones y partidas sin presupuestar. Después añade suelo, honorarios, tributos, seguros, comercialización y financiación para obtener la inversión completa.
La guía del presupuesto de un edificio de viviendas ayuda a organizar esas partidas. Para el financiador, añade lo pagado, lo comprometido y lo pendiente: una factura emitida no significa necesariamente que esté abonada, y un contrato firmado puede contener revisiones.
Establece un registro de cambios con su efecto en coste y plazo. El saldo del préstamo no debe compararse solo con facturas próximas, sino con la estimación actualizada del coste necesario para terminar. Si aumenta ese coste, identifica quién aporta recursos y bajo qué aprobación.
Las preventas no son caja libre
Distingue interés comercial, reserva, contrato firmado, anticipo cobrado y cobro disponible conforme a su régimen. La calidad de la evidencia importa tanto como el número de viviendas anunciadas como vendidas. Presenta un cuadro por unidad con precio, condiciones, calendario y estado documental.
La disposición adicional primera de la LOE regula garantías y cuenta especial para cantidades anticipadas destinadas a la construcción de viviendas. La garantía se exige desde la obtención de la licencia en los términos legales. Ese dinero no debe modelarse como un fondo indistinto utilizable para cualquier gasto del grupo.
Incluye costes, condiciones y administración de las garantías, además del eventual riesgo de devolución. Una preventa no es equivalente a capital aportado sin obligación de entrega. Si el plan solo funciona gastando anticipos fuera de su finalidad, el problema está en la estructura financiera.
Un modelo de tesorería antes de negociar
Ejemplo exclusivamente docente, preparado el 19 de septiembre de 2026: inversión prevista de 3.000.000 €, con impuestos no recuperables y financiación presupuestada incluidos según las hipótesis del ejercicio. Se suponen 1.000.000 € de capital, 1.800.000 € de préstamo y 200.000 € de anticipos disponibles lícitamente para los gastos modelados. No son condiciones de mercado ni una oferta.
| Etapa | Pagos del periodo | Capital | Préstamo dispuesto | Anticipos | Caja final |
|---|---|---|---|---|---|
| Suelo y preparación | 800.000 € | 1.000.000 € | 0 € | 0 € | 200.000 € |
| Construcción inicial | 900.000 € | 0 € | 600.000 € | 100.000 € | 0 € |
| Terminación | 1.300.000 € | 0 € | 1.200.000 € | 100.000 € | 0 € |
La suma cuadra, pero no deja reserva. Si en la segunda etapa se retrasan 200.000 € de disposición y 100.000 € de anticipos, aparece un déficit temporal de 300.000 €. El beneficio previsto al vender después no paga ese vencimiento.
Ahora aplica un incremento hipotético del 10 % a una partida de obra de 1.800.000 €: son 180.000 € adicionales. Este segundo problema aumenta el coste, no solo desplaza cobros. Modela ambos efectos por separado y después juntos, con una fuente concreta de cobertura.
Compara condiciones más allá del interés
Revisa importe disponible, partidas elegibles, aportación previa de capital, controles para disponer, comisiones, plazo, garantías y obligaciones de información. Si aparecen ratios sobre coste o valor, define exactamente numerador, denominador y fecha de valoración. No existe un porcentaje universal de préstamo o preventas que asegure aprobación.
Incluye el precio de liberar garantías o cancelar la parte de deuda asociada a cada venta, cuando ese sea el esquema negociado. Confirma qué ocurre si las ventas son más lentas, cambia el constructor o el proyecto requiere modificaciones. Una propuesta indicativa no equivale al contrato aprobado y formalizado.
Revisa las exposiciones existentes del grupo. El Banco de España explica la CIRBE como información sobre préstamos, créditos y garantías, no como un registro de morosos. El informe de la entidad solicitante ayuda a conciliar los riesgos declarados con la documentación financiera presentada.
Entrega un expediente que se pueda actualizar
Prepara una carpeta con resumen ejecutivo, sociedad, suelo, permisos, proyecto, presupuesto, calendario comercial, tesorería y escenarios. Identifica una versión y fecha para cada archivo. La revisión de compra y estructura societaria debe ser coherente con el prestatario y las garantías del modelo.
Asigna también el cierre documental, incluida la declaración de obra nueva cuando proceda. Describe la promoción, ubicación, estado del suelo y fase de financiación, sin adjuntar datos bancarios sensibles en la consulta inicial. El objetivo es concretar el proyecto y sus necesidades; ninguna presentación sustituye la evaluación crediticia del financiador.
Fuentes y referencias
- Ley de Ordenación de la Edificación: recepción, documentación y anticipos
- Ley de Sociedades de Capital, artículo 160
- Banco de España: Central de Información de Riesgos
Fuentes consultadas el 19 de septiembre de 2026. La documentación de tu inmueble y las reglas de tu municipio concretan qué se aplica a tu caso.
